
Recibos de PTU
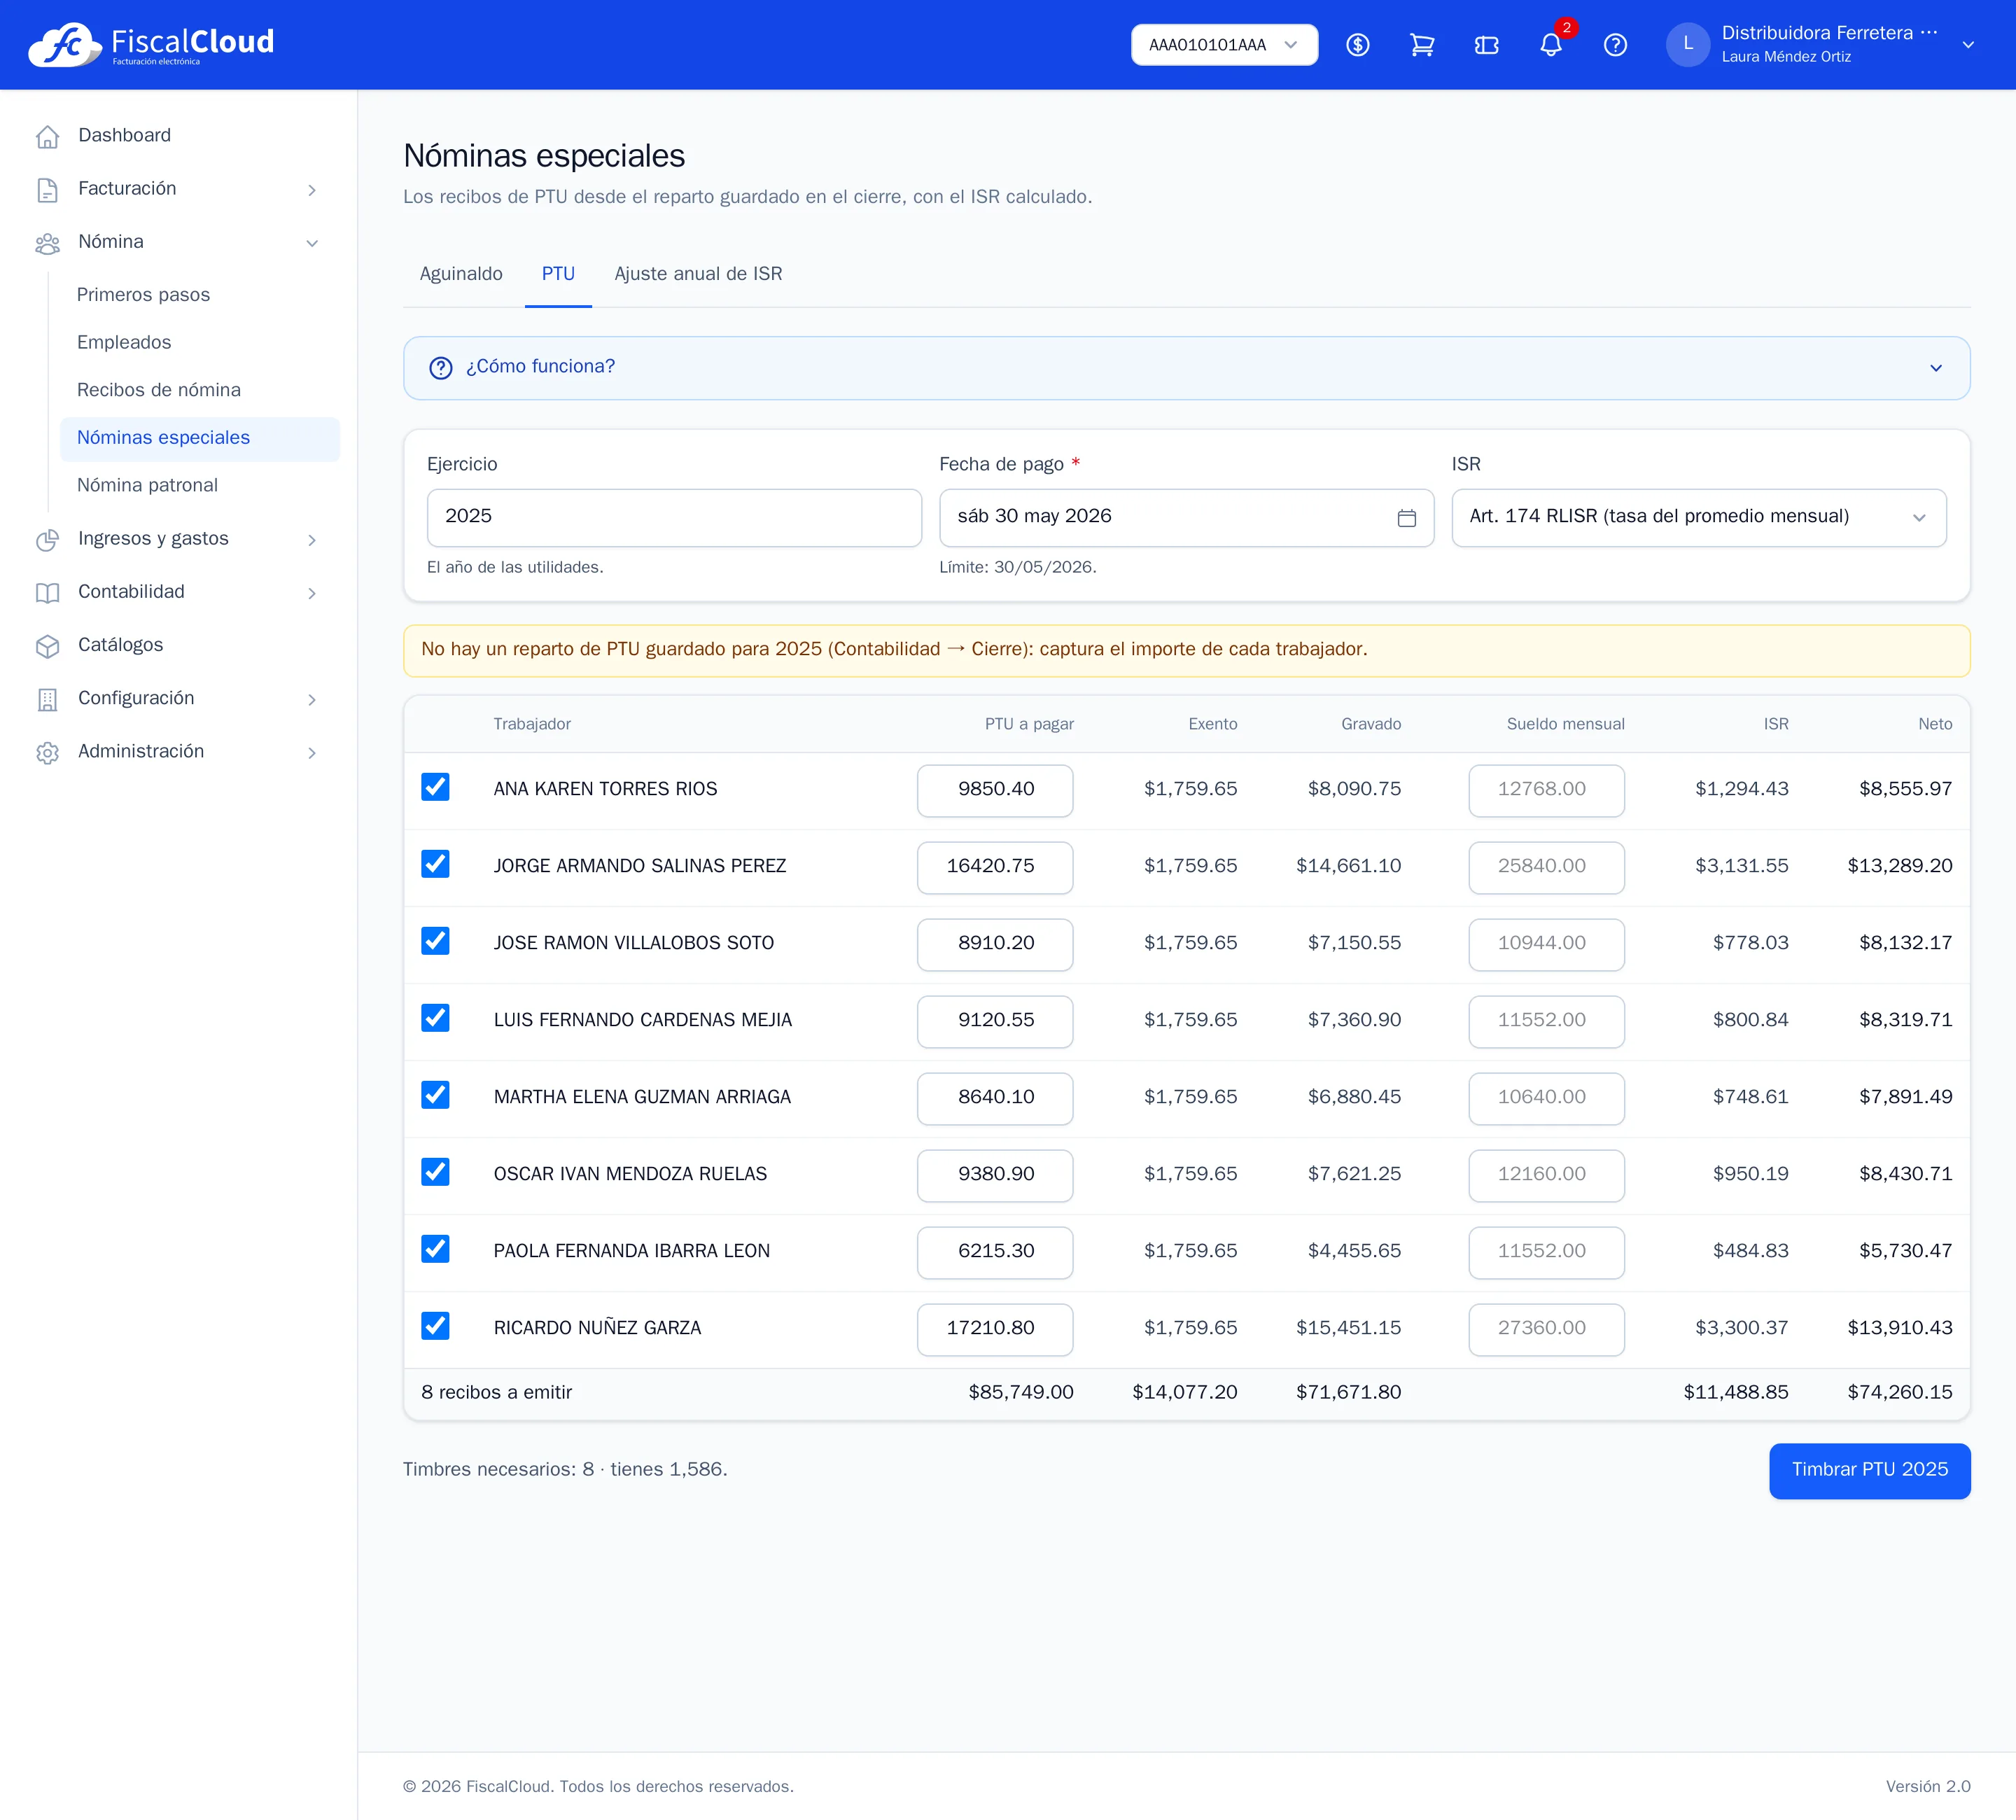
En Nóminas especiales → PTU se timbran los recibos de participación de utilidades de un ejercicio.
- Si guardaste el reparto en Contabilidad → Cierre del ejercicio (mitad por días, mitad por salarios, con sus topes), aquí aparece lo que le toca a cada quien. Desde el cierre hay un enlace directo.
- Sin reparto, captura el importe de cada trabajador.
- Exento: hasta 15 UMA (percepción 003). El ISR del gravado se calcula como una gratificación (art. 174 RLISR) o sumándolo al sueldo del mes (art. 96).
- Se paga a más tardar el 30 de mayo (personas morales) o el 29 de junio (personas físicas) del año siguiente al ejercicio; la pantalla propone esa fecha.
Cómo timbrar la PTU
- Entra a Nómina → Nóminas especiales y abre la pestaña PTU.
- Elige el Ejercicio, revisa la Fecha de pago y el método de ISR.
- Revisa la PTU de cada trabajador (o captúrala si no hay reparto) y su sueldo mensual ordinario; quita a alguien con Incluir si no le toca.
- Toca Timbrar PTU. Los recibos se emiten en segundo plano, con un timbre por recibo.
No se repite la PTU del ejercicio a un trabajador que ya la tiene timbrada.
Preguntas frecuentes
¿Cómo se contabiliza?
Si el cierre del ejercicio provisionó la PTU, el pago descarga «PTU por pagar»; si no, se va a gasto.
¿Hasta cuándo se paga?
A más tardar el 30 de mayo si la empresa es persona moral, o el 29 de junio si es persona física, del año siguiente al ejercicio.